Domain internet-vergleich.de kaufen?
Wir ziehen mit dem Projekt
internet-vergleich.de um.
Sind Sie am Kauf der Domain
internet-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain internet-vergleich.de kaufen?
Welche Vorteile bietet die Verwendung von variablen Kosten im Vergleich zu fixen Kosten?
Die Verwendung von variablen Kosten ermöglicht es Unternehmen, flexibel auf Änderungen in der Nachfrage zu reagieren. Sie helfen, die Rentabilität zu verbessern, da sie nur bei tatsächlicher Nutzung anfallen. Zudem ermöglichen sie eine bessere Kontrolle über die Kostenstruktur und eine effizientere Ressourcennutzung. **
Was zählt zu den variablen Kosten?
Was zählt zu den variablen Kosten? Variable Kosten sind Ausgaben, die sich direkt mit der Produktionsmenge oder dem Umsatz eines Unternehmens ändern. Dazu gehören beispielsweise Materialkosten, Arbeitskosten für zusätzliches Personal, Vertriebs- und Marketingkosten, sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge anfallen, variieren variable Kosten je nach Bedarf und Produktion. Unternehmen können ihre variablen Kosten senken, indem sie effizienter arbeiten, die Produktionsmenge optimieren oder günstigere Lieferanten wählen. **
Ähnliche Suchbegriffe für Digitus-Lüftereinheit-zur-variablen
Top-Angebote
Produkte zum Begriff Digitus-Lüftereinheit-zur-variablen:
-
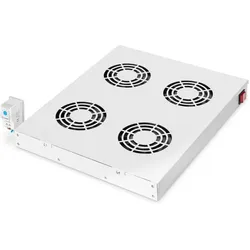
Digitus Lüftereinheit für Serverschränke 19", Serverschrank Zubehör, GrauDachventilator mit Thermostat für Schränke der Professional Line in Grau RAL 7035. Er verfügt über 4 Ventilatoren mit einem einstellbaren Thermostat von 0 bis 35 °C und sorgt für bis zu 12,5 m3 Luftzirkulation pro Minute.191,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Übungen zur Kosten- und LeistungsrechnungÜbungen zur Kosten- und Leistungsrechnung , Kosten- und Leistungsrechnung gezielt trainieren. Mit diesem Übungsbuch bereiten Sie sich gezielt und systematisch auf Ihre Prüfungen vor. Durch die Bearbeitung von über 100 Übungsaufgaben, die unterteilt sind in verschiedene Komplexitätslevel und Wiederholungsfragen testen, erweitern und festigen Sie Ihre Kenntnisse der Kostenrechnung in Industrie und Handel. Das Buch ist gegliedert in die Teile Aufgaben, Lösungen und Arbeitsblätter. Es ist die optimale Ergänzung zum Lehrbuch (Kosten- und Leistungsrechnung). Die Aufbereitung und Struktur orientiert sich am Lehrbuch, trotzdem können Sie das Trainingsbuch auch getrennt davon zur Prüfungsvorbereitung nutzen. Die Arbeitsblätter aus dem Buch können Sie kostenlos in der Online-Version in der NWB Datenbank abrufen Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Lehrbuch; Studium; Betriebswirtschaft; Training; Prüfungsvorbereitung; Klausurenvorbereitung; Fallsammlung; Klausurentechnik; Controlling; Kostenrechnung; Übungsaufgaben, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: Prüfungstrainingsmaterial~For undergraduate education and equivalents~Für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 219, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Länge: 240, Breite: 169, Höhe: 13, Gewicht: 402, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000041779001 9783482586835-1 B0000041779002 9783482586835-2, Vorgänger EAN: 9783482586828 9783482586811, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149472121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vetter Horizontalversteller, für Aluminium-Portalkran, zur variablen StützenabstandänderungHorizontalversteller, für Aluminium-Portalkran, zur variablen Stützenabstandänderung. Anlieferung = montiert. Zolltarifnummer = 84314980. Herkunftsland = DEU. Bruttogewicht = 10 kg. Gewicht = 10 kg. Seitengestell entlang des Fahrbahnträgers lässt sich hiermit stufenlos verschieben. Nutzbare Länge des Bockkrans individuell und flexibel einstellen. Einfach und schnell montiert. Durch Verwendung des Horizontalverstellers kann eine Stütze entlang des Fahrbahnträgers verschoben werden. Stützenabstand ist individuell einstellbar. Die technische Besonderheit dieser Krane erfordert eine auftragsbezogene Fertigung - kein Rückgaberecht. Preis gilt nur in Verbindung mit der Krananlage (Nachrüstung auf Anfrage).1285,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geberit Gis Wandanbindung 461015001 Zinkdruckguss, zur variablen Aussteifung von GIS WändenGeberit Gis Wandanbindung 461015001zum Aussteifen und Befestigen von GIS Tragsystemen am BaukörperTeile aus Zinkdruckguss vormontiertmit zwei Schnellbefestigungenstufenlos von Hand verschiebbarbestehend aus Befestigungsmaterial10,82 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die variablen Kosten?
Die variablen Kosten sind die Kosten, die sich direkt mit der Produktionsmenge verändern. Um die variablen Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die sich mit der Produktionsmenge ändern, wie z.B. Materialkosten, Arbeitskosten und Energiekosten. Anschließend werden diese variablen Kosten für jede produzierte Einheit berechnet, indem sie durch die Anzahl der produzierten Einheiten geteilt werden. Diese Kennzahl ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Unternehmens zu analysieren. Es ist wichtig, die variablen Kosten genau zu berechnen, um fundierte Entscheidungen über Preisgestaltung, Produktionsmengen und Effizienzsteigerungen treffen zu können. **
-
Wie kann die Berechnungsmethode zur Bestimmung von variablen Kosten in der Produktionsindustrie verbessert werden?
Durch die Implementierung von modernen Kostenrechnungssystemen wie Activity-Based Costing. Durch regelmäßige Überprüfung und Anpassung der Kostenallokationsmethoden. Durch die Nutzung von Datenanalyse-Tools zur Identifizierung von Effizienzsteigerungspotenzialen. **
-
Was gehört alles zu den variablen Kosten?
Was gehört alles zu den variablen Kosten? In der Betriebswirtschaftslehre umfassen variable Kosten alle Aufwendungen, die sich direkt mit der Produktion oder dem Verkauf von Gütern oder Dienstleistungen verändern. Dazu zählen beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Vertriebs- und Marketingkosten sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge konstant bleiben, variieren die variablen Kosten entsprechend der Produktions- oder Absatzmenge. Unternehmen können durch eine genaue Analyse und Kontrolle der variablen Kosten ihre Rentabilität verbessern und ihre Gewinne steigern. **
-
Wie berechnet man die gesamten variablen Kosten?
Die Gesamtkosten setzen sich aus den fixen und variablen Kosten zusammen. Um die Gesamtkosten zu berechnen, müssen die variablen Kosten ermittelt werden. Die variablen Kosten sind jene Kosten, die sich mit der Produktionsmenge verändern. Um sie zu berechnen, multipliziert man den variablen Kostensatz mit der Produktionsmenge. Der variable Kostensatz ergibt sich aus den variablen Kosten geteilt durch die produzierte Menge. Durch Multiplikation des variablen Kostensatzes mit der Gesamtproduktionsmenge erhält man die gesamten variablen Kosten. **
Was zählt alles zu den variablen Kosten?
Zu den variablen Kosten zählen alle Ausgaben, die sich direkt mit der Menge der produzierten Güter oder Dienstleistungen verändern. Dazu gehören beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Energiekosten oder Vertriebskosten. Variable Kosten steigen oder sinken entsprechend der Produktionsmenge, da sie direkt mit der Produktion in Verbindung stehen. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. Unternehmen müssen die variablen Kosten im Auge behalten, um ihre Rentabilität und Wettbewerbsfähigkeit zu gewährleisten. **
Was sind die Vor- und Nachteile eines Festbetrags im Vergleich zu variablen Kosten?
Ein Festbetrag bietet Planungssicherheit, da die Kosten vorher festgelegt sind und nicht schwanken. Allerdings kann ein Festbetrag zu höheren Kosten führen, wenn die tatsächlichen Leistungen unter dem Betrag liegen. Variable Kosten passen sich hingegen flexibel an die tatsächliche Nutzung an, können aber auch unvorhersehbar steigen. **
Top-Angebote
Produkte zum Begriff Digitus-Lüftereinheit-zur-variablen:
-
Digitus Lüftereinheit zur variablen 483 mm (19")-Installation, Serverschrank Zubehör, GrauDie Dachlüftereinheiten sind variabel im 483 mm (19")-Schrank einsetzbar. Im Lieferumfang jeder Lüftereinheit sind zwei Sets von Montagewinkeln beigelegt. Mit dem Standardsatz können Sie Ihre Lüftereinheit an beliebiger Höheneinheit Ihres Netzwerk- oder Serverschrankes befestigen. Das zweite Set Montagewinkel ermöglicht die Installation im Dach von 483 mm (19") Netzwerk- oder Serverschränken der varioFLEX-Serie. Ein Schalter sowie ein regelbares Thermostat sorgen für optimale Anpassungsmöglichkeiten.202,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitus Lüftereinheit für Serverschränke 19", Serverschrank Zubehör, GrauDachventilator mit Thermostat für Schränke der Professional Line in Grau RAL 7035. Er verfügt über 4 Ventilatoren mit einem einstellbaren Thermostat von 0 bis 35 °C und sorgt für bis zu 12,5 m3 Luftzirkulation pro Minute.191,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Übungen zur Kosten- und LeistungsrechnungÜbungen zur Kosten- und Leistungsrechnung , Kosten- und Leistungsrechnung gezielt trainieren. Mit diesem Übungsbuch bereiten Sie sich gezielt und systematisch auf Ihre Prüfungen vor. Durch die Bearbeitung von über 100 Übungsaufgaben, die unterteilt sind in verschiedene Komplexitätslevel und Wiederholungsfragen testen, erweitern und festigen Sie Ihre Kenntnisse der Kostenrechnung in Industrie und Handel. Das Buch ist gegliedert in die Teile Aufgaben, Lösungen und Arbeitsblätter. Es ist die optimale Ergänzung zum Lehrbuch (Kosten- und Leistungsrechnung). Die Aufbereitung und Struktur orientiert sich am Lehrbuch, trotzdem können Sie das Trainingsbuch auch getrennt davon zur Prüfungsvorbereitung nutzen. Die Arbeitsblätter aus dem Buch können Sie kostenlos in der Online-Version in der NWB Datenbank abrufen Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Lehrbuch; Studium; Betriebswirtschaft; Training; Prüfungsvorbereitung; Klausurenvorbereitung; Fallsammlung; Klausurentechnik; Controlling; Kostenrechnung; Übungsaufgaben, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: Prüfungstrainingsmaterial~For undergraduate education and equivalents~Für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 219, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Länge: 240, Breite: 169, Höhe: 13, Gewicht: 402, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000041779001 9783482586835-1 B0000041779002 9783482586835-2, Vorgänger EAN: 9783482586828 9783482586811, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149472121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet die Verwendung von variablen Kosten im Vergleich zu fixen Kosten?
Die Verwendung von variablen Kosten ermöglicht es Unternehmen, flexibel auf Änderungen in der Nachfrage zu reagieren. Sie helfen, die Rentabilität zu verbessern, da sie nur bei tatsächlicher Nutzung anfallen. Zudem ermöglichen sie eine bessere Kontrolle über die Kostenstruktur und eine effizientere Ressourcennutzung. **
-
Was zählt zu den variablen Kosten?
Was zählt zu den variablen Kosten? Variable Kosten sind Ausgaben, die sich direkt mit der Produktionsmenge oder dem Umsatz eines Unternehmens ändern. Dazu gehören beispielsweise Materialkosten, Arbeitskosten für zusätzliches Personal, Vertriebs- und Marketingkosten, sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge anfallen, variieren variable Kosten je nach Bedarf und Produktion. Unternehmen können ihre variablen Kosten senken, indem sie effizienter arbeiten, die Produktionsmenge optimieren oder günstigere Lieferanten wählen. **
-
Wie berechnet man die variablen Kosten?
Die variablen Kosten sind die Kosten, die sich direkt mit der Produktionsmenge verändern. Um die variablen Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die sich mit der Produktionsmenge ändern, wie z.B. Materialkosten, Arbeitskosten und Energiekosten. Anschließend werden diese variablen Kosten für jede produzierte Einheit berechnet, indem sie durch die Anzahl der produzierten Einheiten geteilt werden. Diese Kennzahl ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Unternehmens zu analysieren. Es ist wichtig, die variablen Kosten genau zu berechnen, um fundierte Entscheidungen über Preisgestaltung, Produktionsmengen und Effizienzsteigerungen treffen zu können. **
-
Wie kann die Berechnungsmethode zur Bestimmung von variablen Kosten in der Produktionsindustrie verbessert werden?
Durch die Implementierung von modernen Kostenrechnungssystemen wie Activity-Based Costing. Durch regelmäßige Überprüfung und Anpassung der Kostenallokationsmethoden. Durch die Nutzung von Datenanalyse-Tools zur Identifizierung von Effizienzsteigerungspotenzialen. **
Ähnliche Suchbegriffe für Digitus-Lüftereinheit-zur-variablen
-
Vetter Horizontalversteller, für Aluminium-Portalkran, zur variablen StützenabstandänderungHorizontalversteller, für Aluminium-Portalkran, zur variablen Stützenabstandänderung. Anlieferung = montiert. Zolltarifnummer = 84314980. Herkunftsland = DEU. Bruttogewicht = 10 kg. Gewicht = 10 kg. Seitengestell entlang des Fahrbahnträgers lässt sich hiermit stufenlos verschieben. Nutzbare Länge des Bockkrans individuell und flexibel einstellen. Einfach und schnell montiert. Durch Verwendung des Horizontalverstellers kann eine Stütze entlang des Fahrbahnträgers verschoben werden. Stützenabstand ist individuell einstellbar. Die technische Besonderheit dieser Krane erfordert eine auftragsbezogene Fertigung - kein Rückgaberecht. Preis gilt nur in Verbindung mit der Krananlage (Nachrüstung auf Anfrage).1285,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geberit Gis Wandanbindung 461015001 Zinkdruckguss, zur variablen Aussteifung von GIS WändenGeberit Gis Wandanbindung 461015001zum Aussteifen und Befestigen von GIS Tragsystemen am BaukörperTeile aus Zinkdruckguss vormontiertmit zwei Schnellbefestigungenstufenlos von Hand verschiebbarbestehend aus Befestigungsmaterial10,82 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Rittal Lüftereinheit SK 3341.115 3341115Rittal Lüftereinheit SK 3341.115 Hersteller :Rittal Bezeichnung :Lüftereinheit Typ :SK 3341.115 Anzahl der Lüfter :1 Betriebsspannung bei AC 50 Hz :115 V Betriebsspannung bei AC 60 Hz :115 V Betriebsspannung bei DC :115 V Spannungsart :AC Geeignet für Wandeinbau :nein Ausgeführt als Einschublüfter :ja Umlüfter :nein Dachlüfter :nein Mit Filter :nein Volumenstrom, freiblasend :480 m3/h Bemessungsleistung :0 W EMV-Ausführung :nein Schutzart (IP) :sonstige Montageart :sonstige Geeignet für 482,6 mm (19 Zoll)-Einbau :ja Farbe :grau RAL-Nummer :7035 Breite :482,6 mm Höhe :44 mm Tiefe :200 mm Rittal Lüftereinheit SK 3341.115: weitere Details SK Einschublüfter, für 482,6 mm (19"), 480 m3/h, 115 V, 1~, 50/60 Hz, BHT: 482,6 x 44 x 200 mm Geliefert wird: Rittal Lüftereinheit SK 3341.115, Verpackungseinheit: 1 Stk., EAN: 4028177041479415,48 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Rittal Lüftereinheit SK 3342.230 3342230Rittal Lüftereinheit SK 3342.230 Hersteller :Rittal Bezeichnung :Lüftereinheit Typ :SK 3342.230 Anzahl der Lüfter :1 Betriebsspannung bei AC 50 Hz :230 V Betriebsspannung bei AC 60 Hz :230 V Betriebsspannung bei DC :230 V Spannungsart :AC Geeignet für Wandeinbau :nein Ausgeführt als Einschublüfter :ja Umlüfter :nein Dachlüfter :nein Mit Filter :nein Volumenstrom, freiblasend :480 m3/h Bemessungsleistung :0 W EMV-Ausführung :nein Schutzart (IP) :sonstige Montageart :sonstige Geeignet für 482,6 mm (19 Zoll)-Einbau :ja Farbe :grau RAL-Nummer :7035 Breite :482,6 mm Höhe :44 mm Tiefe :200 mm Rittal Lüftereinheit SK 3342.230: weitere Details SK Einschublüfter, für 482,6 mm (19"), 480 m3/h, 230 V, 1~, 50/60 Hz, BHT: 482,6 x 44 x 200 mm Geliefert wird: Rittal Lüftereinheit SK 3342.230, Verpackungseinheit: 1 Stk., EAN: 4028177041523348,06 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört alles zu den variablen Kosten?
Was gehört alles zu den variablen Kosten? In der Betriebswirtschaftslehre umfassen variable Kosten alle Aufwendungen, die sich direkt mit der Produktion oder dem Verkauf von Gütern oder Dienstleistungen verändern. Dazu zählen beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Vertriebs- und Marketingkosten sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge konstant bleiben, variieren die variablen Kosten entsprechend der Produktions- oder Absatzmenge. Unternehmen können durch eine genaue Analyse und Kontrolle der variablen Kosten ihre Rentabilität verbessern und ihre Gewinne steigern. **
-
Wie berechnet man die gesamten variablen Kosten?
Die Gesamtkosten setzen sich aus den fixen und variablen Kosten zusammen. Um die Gesamtkosten zu berechnen, müssen die variablen Kosten ermittelt werden. Die variablen Kosten sind jene Kosten, die sich mit der Produktionsmenge verändern. Um sie zu berechnen, multipliziert man den variablen Kostensatz mit der Produktionsmenge. Der variable Kostensatz ergibt sich aus den variablen Kosten geteilt durch die produzierte Menge. Durch Multiplikation des variablen Kostensatzes mit der Gesamtproduktionsmenge erhält man die gesamten variablen Kosten. **
-
Was zählt alles zu den variablen Kosten?
Zu den variablen Kosten zählen alle Ausgaben, die sich direkt mit der Menge der produzierten Güter oder Dienstleistungen verändern. Dazu gehören beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Energiekosten oder Vertriebskosten. Variable Kosten steigen oder sinken entsprechend der Produktionsmenge, da sie direkt mit der Produktion in Verbindung stehen. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. Unternehmen müssen die variablen Kosten im Auge behalten, um ihre Rentabilität und Wettbewerbsfähigkeit zu gewährleisten. **
-
Was sind die Vor- und Nachteile eines Festbetrags im Vergleich zu variablen Kosten?
Ein Festbetrag bietet Planungssicherheit, da die Kosten vorher festgelegt sind und nicht schwanken. Allerdings kann ein Festbetrag zu höheren Kosten führen, wenn die tatsächlichen Leistungen unter dem Betrag liegen. Variable Kosten passen sich hingegen flexibel an die tatsächliche Nutzung an, können aber auch unvorhersehbar steigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.